Avem, în sfârșit, capital românesc. Să-l punem la lucru
Economia românească are nevoie de un nou motor de finanțare, iar o parte din combustibil există deja: capitalul românesc care a început să se acumuleze. Voi explica în acest material de ce președintele a fost de acord ca sub umbrela Administrației Prezidențiale să funcționeze un grup de lucru care se va preocupa de dezvoltarea pieței de capital din România.
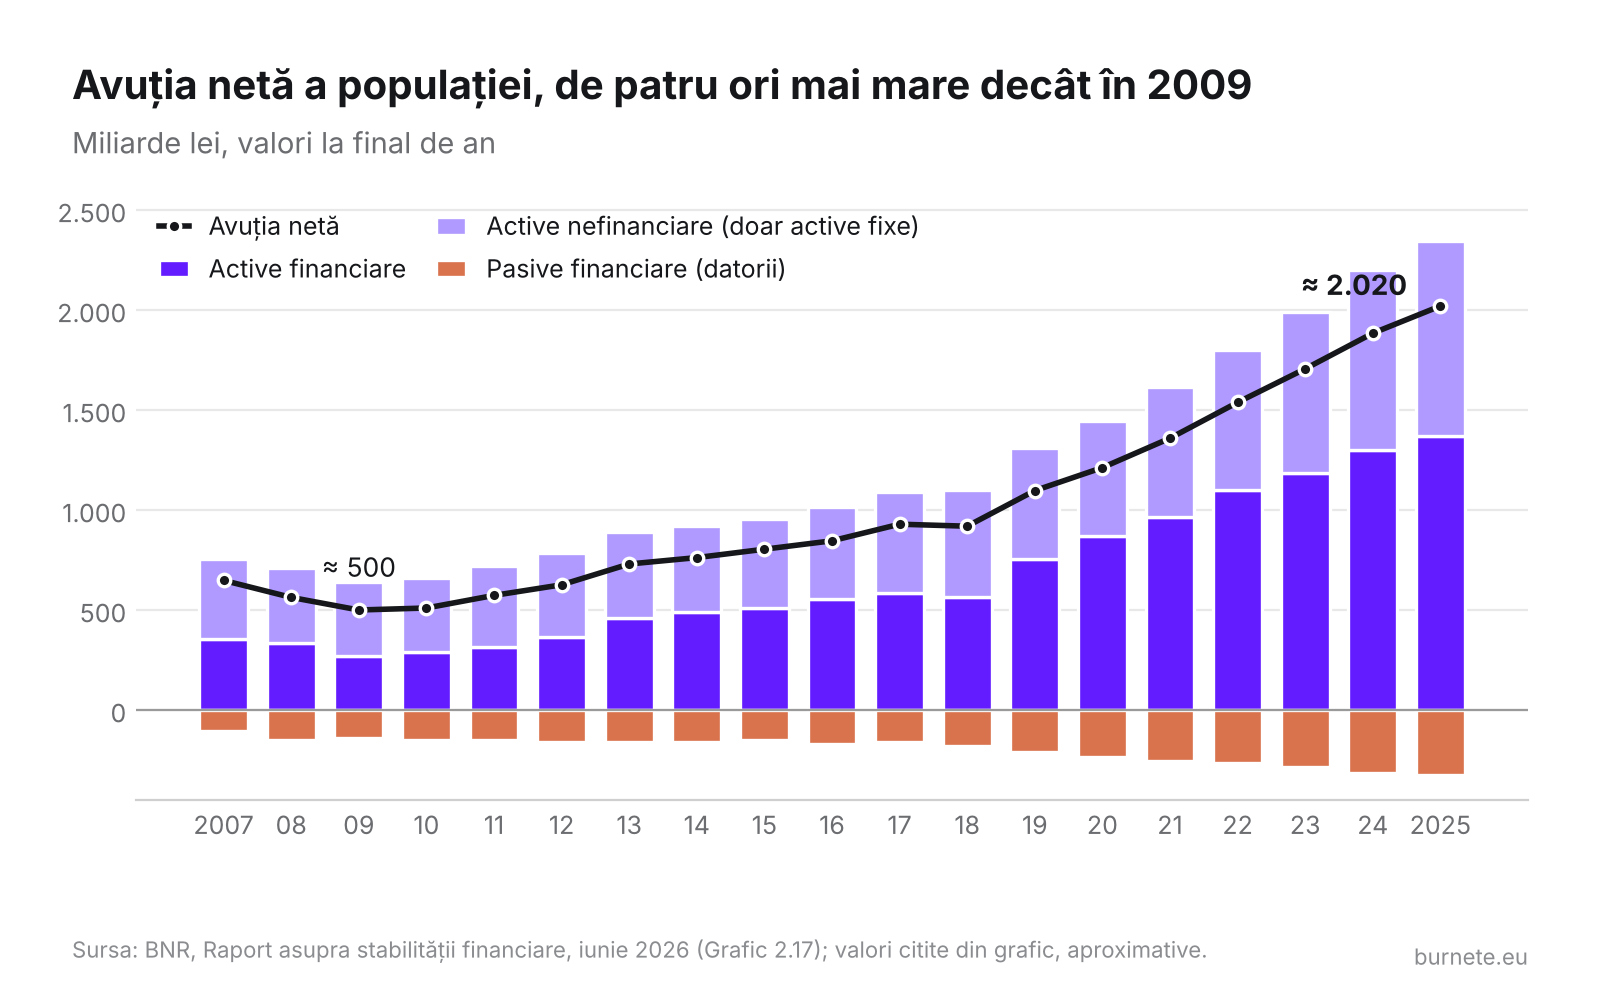
Avuția netă a populației a ajuns la aproximativ 2.000 de miliarde de lei la finalul lui 2025, de aproape patru ori nivelul din 2009–2010. Activele financiare au depășit 1.300 de miliarde de lei, iar datoriile au crescut mult mai lent, astfel că gradul de îndatorare rămâne redus. Depozitele sunt încă pe primul loc, dar fondurile de pensii cresc cel mai repede: activele lor au urcat cu o treime doar în 2025, din contribuții și din randamentele unui an foarte bun pe bursă. Acumularea pe termen lung se face, așadar, mai degrabă obligatoriu, prin Pilonul II, decât prin decizii individuale de investiție.
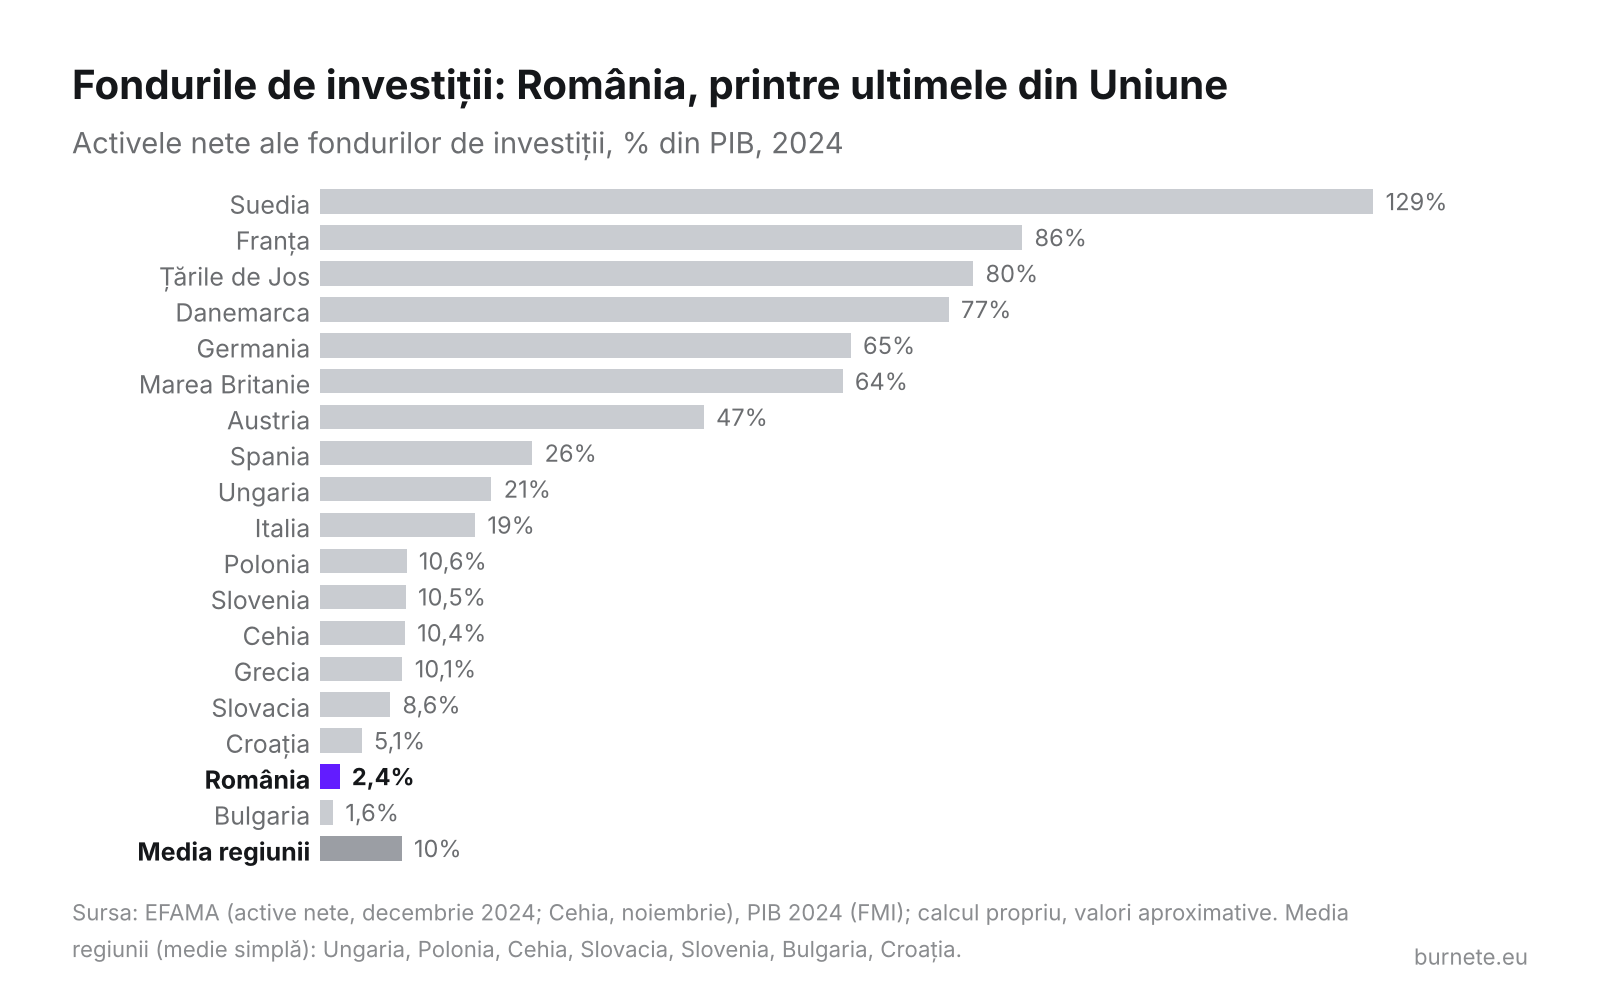
Problema este că prea puțin din această acumulare de capital ajunge deocamdată să sprijine dezvoltarea companiilor românești. Activele fondurilor de investiții din România reprezintă doar 2,4% din PIB, printre cele mai scăzute niveluri din Uniunea Europeană: de două ori sub Croația și de patru ori sub Polonia sau Cehia. În Suedia, Franța, Țările de Jos sau Danemarca, fondurile administrează active de 75–130% din PIB, iar în Ungaria de peste 20%. Economiile populației nu trec prin vehicule colective de investiții, iar piața de capital locală nu are o sursă stabilă de cerere pentru acțiuni și obligațiuni.
Bursa noastră nu este încă o sursă de finanțare pentru companii
Din 2016 încoace, ofertele publice inițiale de pe piața principală au atras aproape 14 miliarde de lei, dar doar 1,9 miliarde, adică 14%, au fost capital nou pentru companii. Restul au mers la cei care și-au vândut acțiunile: Fondul Proprietatea, fondatori, fonduri care ieșeau din investiție. Tot capitalul nou strâns prin listări în aproape zece ani e mai puțin de jumătate din cât a împrumutat statul de la populație într-o singură ediție Fidelis, cea din februarie 2025.
Companiile promițătoare există. Din primele 100 de firme din România după cifra de afaceri, doar 13 sunt listate, iar din ele jumătate sunt ale statului. Marile companii private românești nu sunt pe bursă, iar lângă ele sunt multe alte firme profitabile, cu capital românesc, care ar putea fi. Nu ne lipsesc candidații. Ne lipsesc cumpărătorii și instrumentele prin care aceștia pot achiziționa.
Importața pieței de capital
O economiei în care inovația și creșterea sunt finanțate prin piața de capital este mai performantă decât una în care această finanțare este preponderent bancară. Este unul dintre palierele pe care economia americană este mai performantă decât cea europeană, dar și în interiorul Europei diferențele sunt semnificative. În Marea Britanie, în țările nordice și în Țările de Jos, finanțarea se face în proporție de 70% prin piețele de capital. În Suedia, valoarea companiilor listate la bursă este de 1,7 ori cât PIB-ul. În România, abia o șesime din el.
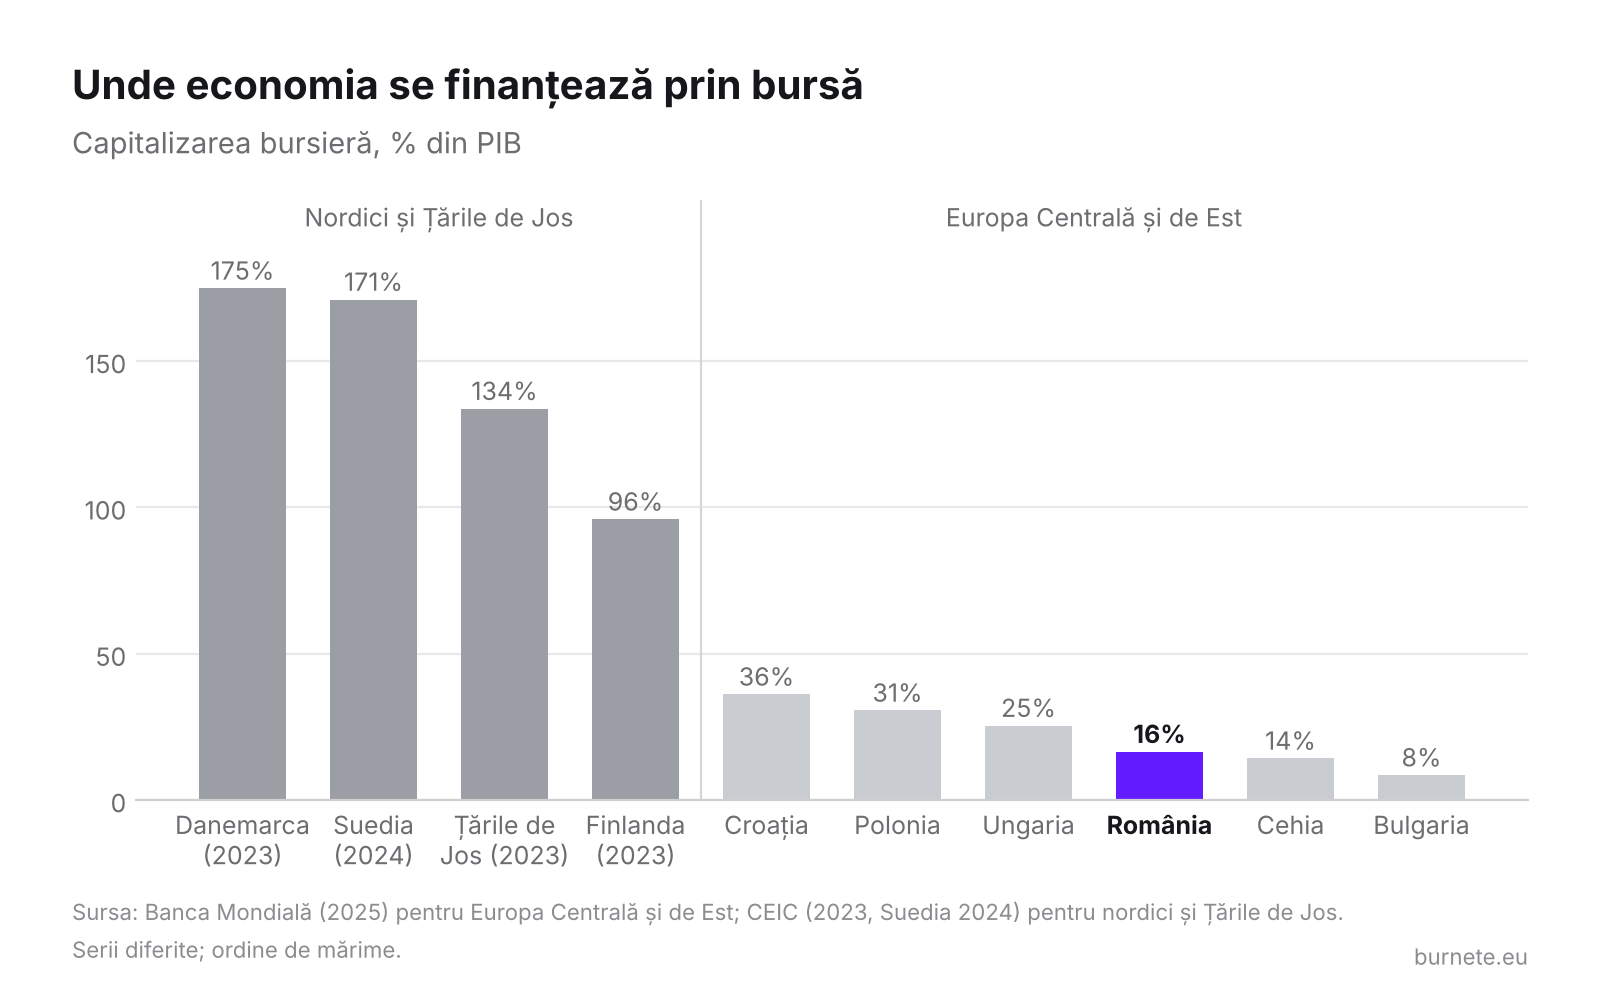
Valoarea bursei nu spune însă totul. La București se tranzacționează zilnic acțiuni de circa 12 milioane de euro, de peste 35 de ori mai puțin decât la Varșovia. Croația are o bursă de două ori mai valoroasă decât a noastră raportat la economie, dar pe care aproape nu se tranzacționează. Banii investitorilor instituționali produc doar capitalizare în absența unor companii noi care să vină constant la bursă.
Raportul Draghi din 2024 spune același lucru la scara Uniunii: europenii economisesc mai mult decât americanii, dar din 2009 averea lor a crescut de trei ori mai puțin, pentru că banii stau mai ales în depozite, iar un sistem financiar dominat de bănci, cu un profil de risc mult mai redus, nu poate finanța suficient inovația.
Cât ar câștiga România dacă și-ar dezvolta piața de capital? Un calcul exact este dificil, dar ne putem face o idee despre ordinul de mărime. Economiști ai Băncii Italiei au calculat că integrarea piețelor de capital europene ar reduce costul capitalului cu circa jumătate de punct procentual, ar aduce investiții suplimentare de circa 1% din PIB pe an și un PIB cu până la 1,5% mai mare după zece ani. Dacă România ar obține un efect similar, iar decalajul nostru e mult mai mare decât media europeană, 1,5% din PIB ar însemna, după zece ani, aproape 30 de miliarde de lei în plus pe an, la nivelul PIB-ului de azi.
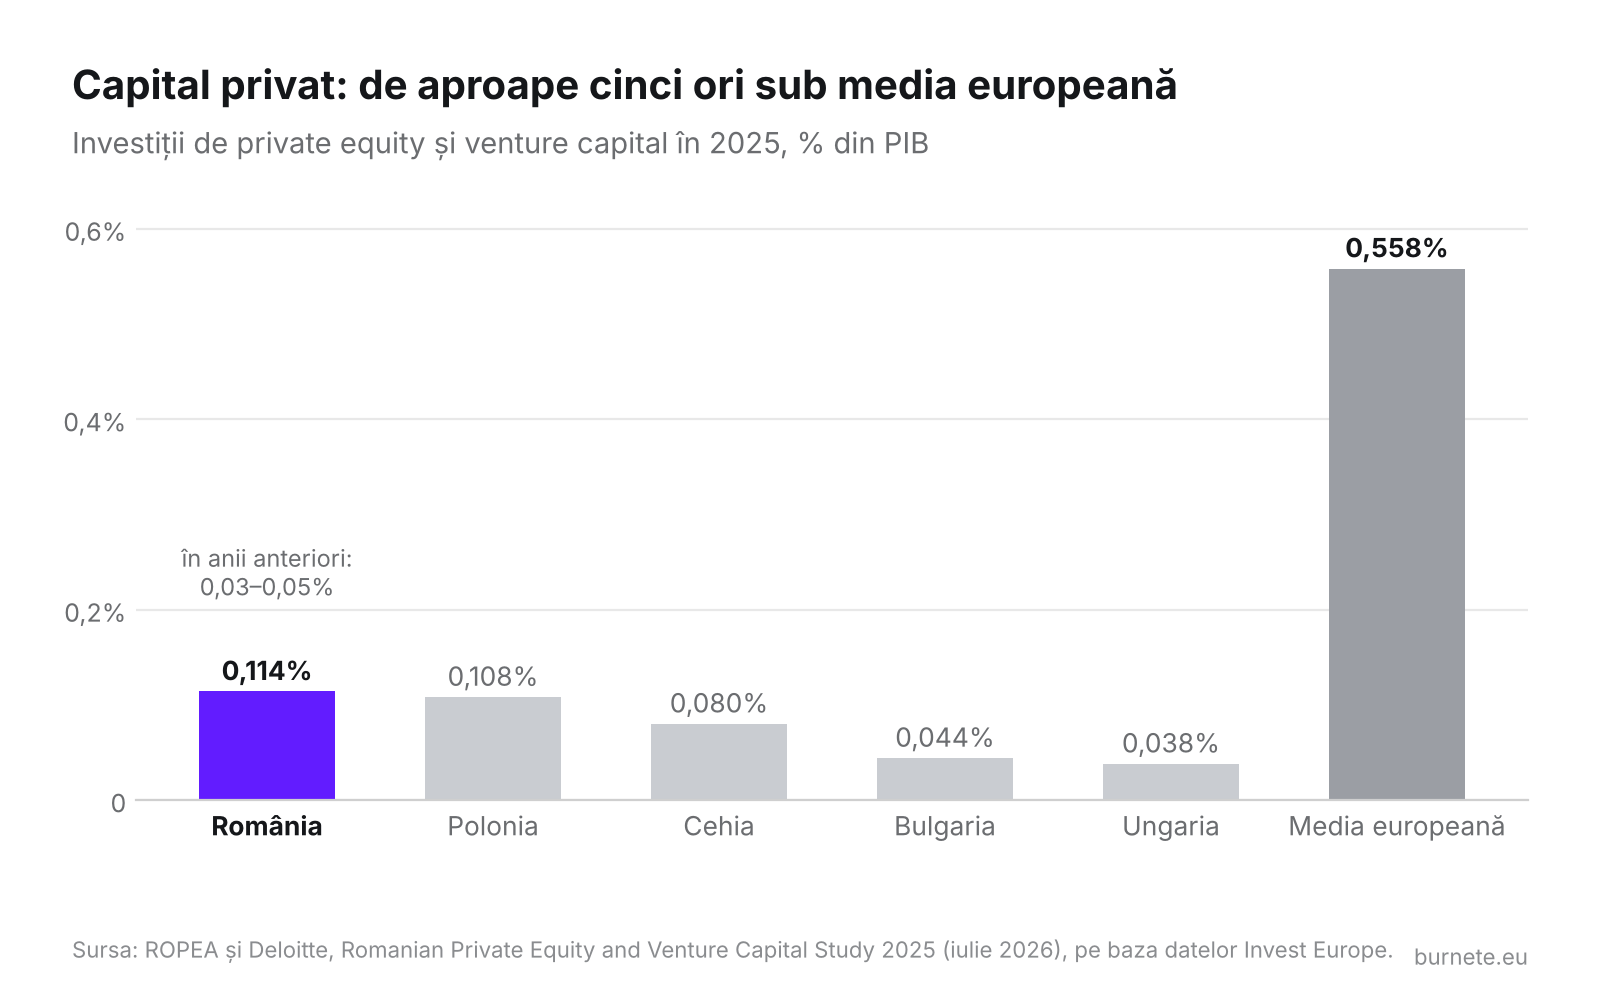
Ce lipsește? Bani există: activele fondurilor de pensii private au ajuns la circa 9% din PIB, de exemplu. Lipsesc însă fondurile de investiții și capitalul privat care cresc companiile mici până la o dimensiune relevantă pentru bursă. În 2025, un an excepțional datorat câtorva tranzacții mari, fondurile de private equity și venture capital au investit în România 0,11% din PIB, după 0,03–0,05% în anii anteriori, față de o medie europeană de aproape 0,56%. La nivelul mediei europene, ar fi încă 1,7 miliarde de euro pe an și de câteva ori mai multe companii românești finanțate în fiecare an. Dacă fondurile de investiții ar urca la media regiunii, de aproximativ 10% din PIB, peste 25 de miliarde de euro în putea fi puși la lucru pentru a finanța dezvoltarea economiei noastre.
Grupul de lucru de la Administrația Prezidențială
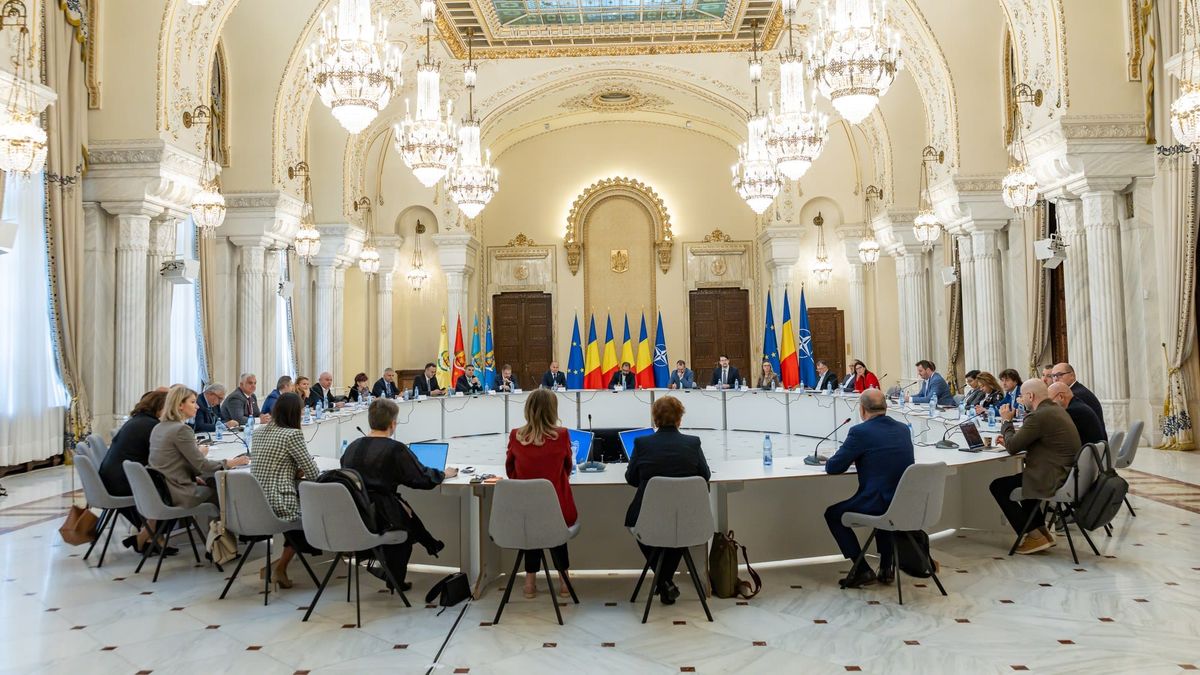
Pentru a identifica cele mai bune căi prin care acest capital local poate fi pus în mișcare, președintele mi-a încredințat misiunea de a constitui un grup de lucru care să analizeze aceste lucruri. Grupul s-a reunit pentru prima dată pe 9 octombrie, la Cotroceni. Au participat Autoritatea de Supraveghere Financiară, Banca Națională, Ministerul Finanțelor, Bursa de Valori București, Banca de Investiții și Dezvoltare, băncile internaționale de dezvoltare, fondurile de pensii, asigurătorii, băncile, investitorii și parlamentari din mai multe partide. Grupul este consultativ și, evident, nu are atribuții executive: deciziile aparțin Guvernului, Parlamentului și autorităților independente. El va fi un for de dezbatere și aliniere.
De ce nu mai putem aștepta
PNRR se încheie, iar banii europeni vor fi mai puțini: România nu mai este statul sărac care a aderat în 2007. Statul nu mai poate fi nici el principalul finanțator al economiei, pentru că deficitul trebuie să scadă, altfel datoria publică va deveni cea mai mare frână economică și socială. Băncile vor crește probabil creditarea, dar nu la nivelul de care avem nevoie. Avem nevoie de cel puțin încă un motor.
Subiectul ne privește pe toți mai mult decât credem. Peste 8,5 milioane de români au un cont la Pilonul II de pensii. Fie că se gândesc la asta sau nu, sunt deja investitori. Astăzi, peste 60% din banii lor ajung la stat, prin titluri de stat, iar mare parte din rest în acțiuni. Cât de mare le va fi pensia peste 20 sau 30 de ani depinde și de numărul de companii românești bune în care fondurile vor putea să investească.
Pentru prima dată după 1990 avem capital românesc: în bănci, în companiile de asigurări și în economiile celor care au construit afaceri într-o singură generație. Numărul conturilor de investitori la bursă a crescut de circa șase ori din 2019. Mulți investesc deja de pe telefon. Potrivit unei estimări a ASF, românii dețin criptoactive de circa 12 miliarde de euro. E un semnal: nu au găsit acasă destule lucruri în care să aibă încredere și în care să investească la fel de simplu. Asta e problema noastră, a României, nu a celor care au investit în criptoactive. Ca să își mute economiile din criptoactive în instrumente financiare românești, ei trebuie convinși, nu constrânși.
Nu e suficient să ne uităm cu invidie la Polonia sau la Cehia; trebuie să ne întrebăm ce au făcut ei mai bine. Avem resurse energetice semnificative și companii de stat care ar fi putut să se extindă în regiune; ar fi trebuit să le vedem în Ungaria, în Polonia, în Bulgaria. Explicația principală, pentru cele mai multe dintre ele, este managementul mediocru, dar contează și rudimentarismul cu care politicienii se raportează la piața de capital, la listările minoritare și la strategia prin care România poate deveni, prin companiile sale de stat, mult mai relevantă în regiune.
Fără promisiuni nerealiste
Deficitele mari din ultimii ani își spun cuvântul: statul se împrumută cu peste 7% pe zece ani, cel mai scump dintre statele Uniunii din regiune. Când statul plătește atât de mult, o companie care caută bani la bursă va plăti și mai mult. Reducerea deficitului rămâne critică pentru toată economia. Dobânda la care se împrumută statul este determinantă pentru întreaga economie. Asta este ceea ce nu înțeleg unii dintre cei care nu văd urgența reducerii deficitelor gemene. Statul este un concurrent direct al bursei pentru banii populației. Prin Fidelis și Tezaur, a strâns 47 de miliarde de lei în 2025, iar astăzi oferă dobânzi de până la 7,75%, fără impozit.
Știu cât de încet se mișcă aceste piese. În ultimul an am lucrat, alături de Bursă și de autorități, la contrapartea centrală românească (CCP), un proiect care a așteptat aproape șapte ani până la autorizarea din iulie și de care depind instrumente financiare mai sofisticate. Problema noastră nu este că nu știm ce avem de făcut, ci că adesea nu găsim calea de a face.
Ce nu vom face și ce nu vom discuta în acest grup de lucru
Nu le poți face pe toate deodată, astfel că am stabilit de la început și ce nu facem. Educația financiară contează enorm, dar ASF, Banca Națională și alții au deja programe și nu vrem să le dublăm. Nu discutăm despre listarea companiilor de stat: este o decizie a Guvernului și a Parlamentului, iar dacă va fi luată, grupul poate ajuta cu sfaturi și expertiză la punerea ei în practică. Nu ne ocupăm de clasificarea pieței în indicii internaționali și nu scriem încă o strategie pentru piețele de capital.
Și ca să fie limpede: banii din Pilonul II sunt și rămân ai participanților. Nimeni nu mută economiile românilor din bănci. Grupul nu propune taxe noi pe economii sau pe orice altă clasă de active. Vorbim despre mai multe opțiuni pentru cei care vor, nu despre obligații pentru nimeni.
Ce vom face
Ne vor preocupa șase teme.
1. Reguli mai simple. Legislația pieței de capital reunită într-un cod simplificat, care să debirocratizeze, să elimine poverile administrative nejustificate și să creeze o legislație coerentă, ca în cele mai competitive piețe europene.
2. Un cadru fiscal coerent și stabil. Facilitățile fiscale existente, mai noi sau mai vechi, merită privite împreună, ca un întreg. În primul rând, trebuie să existe o competiție corectă între instrumente, iar statul trebuie să decidă ce încurajează și ce nu, privind în ansamblu și cu o direcție clară. Nu am pornit la drum cu gândul de a oferi o nouă facilitate fiscală sau de a elimina una existentă: analizăm, ne comparăm cu alte țări și vedem ce reiese.
3. Finanțare pentru companiile în creștere. Firmele tinere și inovatoare fără acces la credit au nevoie de fonduri de private equity și venture capital. Ne interesează cum ar putea o nouă generație de companii românești să ajungă la acest capital și, apoi, la bursă. Orice dezvoltare a acestor tipuri de fonduri trebuie să fie exclusiv în interesul investitorilor, cu costuri transparente și în limitele prudențiale ale ASF.
4. O bancă de dezvoltare pe deplin funcțională. România și-a dorit de aproape două decenii o bancă de dezvoltare și ne-am uitat mereu cu invidie la Polonia sau la Cehia. Acum o avem și trebuie să ne asigurăm că își poate îndeplini rolul în cel mai eficient mod cu putință. Rolul său este să finanțeze acolo unde băncile comerciale o fac mai greu și acolo unde statul român are interese strategice. Banca de dezvoltare trebuie să crească eficiența cu care folosim banii europeni, cu atât mai mult cu cât ei se vor împuțina.
5. Active digitale. Nu ne temem de viitor. Piețele financiare trec printr-o transformare profundă la nivel global, iar activele digitale devin tot mai importante. Ca pentru orice altă clasă de active, este nevoie de un cadru clar, care să îi apere pe investitori de platformele care dispar peste noapte și de cei care vor să profite de pe urma lor și care să permită firmelor să fie autorizate și supravegheate în România.
6. Un supraveghetor pe măsura pieței. O piață tot mai sofisticată cere o autoritate de supraveghere cu oameni calificați și cu cele mai moderne instrumente și proceduri. ASF a făcut progrese semnificative de pe vremea când aflam de la televizor că s-a mai prăbușit un asigurător, dar, având în vedere viteza schimbărilor, trebuie să țină pasul cu vremurile.
Mă preocupă și o întrebare la care nu am încă un răspuns suficient de cuprinzător: de ce nu se listează antreprenorii români?
Grupul și-a propus ca în câteva luni să aibă propuneri concrete pentru Guvern, Parlament și autorități, care sunt cele care decid. Nu aș vrea să îmi asum un termen foarte precis înainte de niște analize serioase, dar mi-aș dori ca până la primăvară să se vadă rezultatele acestor discuții. Toate contribuțiile sunt voluntare, iar concluziile le vom face, evident, publice. Grupul rămâne deschis: vrem la masă și vocea investitorilor individuali. Dacă cineva consideră că are ceva relevant și informat de spus, poate contacta Administrația Prezidențială.
Dezvoltarea pieței de capital nu este proiectul unei persoane sau al unei instituții și nici un scop în sine. Scopul este o economie românească care se poate finanța și din propriile economii, ca să nu depindă doar de economiile altora.
Capitalul românesc există. Îi lipsesc drumurile spre companiile românești. Pe acestea trebuie să le construim.